お気軽にお問い合わせください。
営業時間:
10:00~18:00
住宅ローンの基礎知識
住宅ローンの基礎知識とは?
- 住宅ローンの基本的な仕組みと用語を理解しよう
- 住宅ローンの種類や金利の違いについて比較検討する
- 返済計画を立てる際のポイントを押さえよう
- 頭金の重要性とその準備方法を学ぶ
- 住宅ローン控除など、税制面でのメリットを知る
- 返済以外のコスト(保険・管理費等)も考慮に入れる
- 実際の利用者の体験談を参考にしてみる
住宅ローンを利用することで、理想の不動産を手に入れるための資金計画を立てることができます。この記事では、住宅ローンの基本的な知識や活用法について解説します。しっかりと理解を深め、資金計画の第一歩を踏み出しましょう。
岡山における住宅ローンの特徴
地域に合った住宅ローンを選ぶことが成功の鍵
-
Point 01
岡山の住宅ローン金利について岡山の住宅ローン金利は全国平均と比較しても競争力のある水準です。金融機関によって異なる金利が設定されており、選択肢が豊富にあります。金利の動向を把握し、自分に合ったプランを見つけることが大切です。 -
Point 02
地域特性を考慮する岡山の不動産市場は地域ごとに特性があります。新興住宅地や都市部、郊外の物件では価格の動きが異なり、ローン利用に影響を与えます。各エリアの市場動向を理解することで、賢い選択が可能になります。 -
Point 03
住宅ローンの条件を把握する各金融機関の住宅ローンには、条件や審査基準が存在します。職業や年収、借入希望額によって変わるため、自分のライフプランに合った条件を確認することが重要です。事前にシミュレーションを行い、最適なプランを選びましょう。
不動産ローン返済の基本流れ
まず、住宅購入のための資金計画を立てることが第一歩です。自分の収入や支出を見直し、どれくらいの金額を借り入れられるかを把握しましょう。この段階で、将来の返済負担を軽減するため、収入の安定性やリスク管理について考えることが不可欠です。
次に、物件の選定に移ります。希望の地域や間取り、予算等を踏まえ、実際に物件を視察することが重要です。契約を結ぶ前に複数の選択肢を比較検討し、自分にとっての理想の住まいを見極めましょう。その後、購入する物件が決定したら、住宅ローンの申し込みを行います。金融機関によって審査基準が異なるため、自分の条件に合ったローンを選ぶことが成功への鍵となります。
審査が通過すると、ローン契約の締結に進みます。この段階で契約内容をしっかりと確認し、自分の理解を深めることが大切です。契約後は、物件の引き渡しを受けて、実際に住まいが手に入ります。これまでのステップでの準備がこの瞬間に実を結ぶわけです。
引き渡し後、いよいよ返済が開始されます。多くの方が気にするのはこの返済の流れです。基本的には月ごとに決まった金額を金融機関に対して支払う形となりますが、ボーナス返済の利用や繰り上げ返済など、状況に応じた返済方法を考えていくことも重要です。金利や条件によっては、返済額に大きな影響を及ぼすことがありますので、定期的に資金計画を見直し、無理のない返済を目指しましょう。
また、住宅ローン控除の制度を活用することで、税金面でのメリットも受けられる可能性があります。このように、住宅ローンを賢く活用することは、理想の不動産を手に入れるとともに、将来的なライフプランにも大きく寄与する重要な要素です。手続きや返済の流れをしっかりと理解し、安心して家づくりを進めていきましょう。
注意すべきポイントとは?
住宅ローンを利用する際には、いくつかの重要な注意点があります。特に、返済に関する不安や金利の変動リスクについては、しっかりと理解しておくことが大切です。これらのリスクを軽減し、安心して住宅ローンを利用するためには、前もって知識を備えておくことが重要です。
まず、返済に関しては、月々の支払額を確実に支払える計画を立てる必要があります。収入の変動や突発的な支出の増加等を考慮し、余裕を持った返済計画を立てることで、生活費に余裕ができ、万が一の不測の事態にも対応できる柔軟さを持つことが求められます。特に、家計が厳しい時期にローンの返済が重くのしかかると、精神的な負担も大きくなります。だからこそ、定期的に家計の見直しを行い、無理のない返済額を設定することが重要です。
次に、金利の変動リスクがあります。特に変動金利型の住宅ローンを選択する場合、金利が上昇した際には返済額が増加する可能性があります。これは長期的に見ても大きな影響を及ぼすため、金利動向には敏感である必要があります。固定金利を選ぶことで、このリスクを回避できますが、その分の利息が高く設定されることもあるため、どちらが自分にとって最適かをしっかりと分析することが求められます。
また、住宅ローンを申し込む際には、各金融機関の金利や手数料、返済条件を比較することも大切です。思っていた以上に条件が異なる場合が多く、数社を比較することで有利な条件を見つけられる可能性が高まります。さらに、口コミや評判を参考にすることも、実際に利用した方の体験に基づく情報を得ることができ、慎重な判断材料となります。
最後に、ローン専門の相談窓口やファイナンシャルプランナーに相談することも視野に入れてみてください。無料相談を利用することで、自分にとっての最適なプランを見つけやすくなります。涯の生活を見越して、無理なく住宅ローンを利用し理想の住まいを手に入れるための第一歩として、これらの注意点をしっかりと肝に銘じておくことが重要です。
適切なローンの選び方
住宅ローンを選ぶ際は、自分のライフスタイルや将来の計画を考慮することが大切です。まず、住宅ローンには多くの種類があるため、自分のニーズに最適なローンを見極めることが必要です。たとえば、金利の種類には固定金利と変動金利があります。固定金利は返済期間中、金利が変わらないため、返済額が安定していることが特徴です。一方、変動金利は市場の金利に連動し、低い初期金利が魅力ですが、将来的に金利が上昇するリスクもあるため、自分のリスク許容度を考えて選ぶ必要があります。
次に、返済期間の選択も重要なポイントです。一般的には15年から35年の返済期間が設定されていますが、自分が何年で返済したいのか、またはライフプランに合った返済スケジュールを練ることが求められます。定年を見据えた返済計画や、子供の教育資金とのバランスも考えなければなりません。あなたに最も適した返済計画を生み出せるよう、各金融機関が提供しているシミュレーションツールや相談窓口を利用しましょう。
また、金融機関ごとの比較も忘れずに行いましょう。金利だけでなく、手数料や返済条件、必要書類なども比較することが重要です。インターネット上の情報や、専門家の意見を参考にして、最も信頼できる金融機関を見つける手助けになるでしょう。そして、借入れ可能額を把握することも、必要以上のお金を借りすぎないために大切です。このため、自分の年収、貯蓄、その他の負担を考慮した上で借入れ額を選定することが必要です。具体的には、収入に対しての返済比率を意識し、自分に無理のない返済計画を整えることで、精神的な負担を軽減できます。
最後に、各金融機関の特徴やサービスをよく理解し、自分にとっての優先順位を見極めましょう。金利はもちろんですが、条件が柔軟な金融機関や、サービスが充実しているところを選ぶと良いでしょう。自分のライフスタイルに合った住宅ローンを見つければ、理想の不動産に一歩近づくことができるのです。
不動産売却と住宅ローンの関係
住宅ローンが残っている不動産を売却する際には、いくつかの重要なポイントに留意する必要があります。まず、売却を希望する不動産に対する住宅ローンの残高を把握することが大切です。この残高を確認することで、実際にどの程度の価格で不動産を売却しなければならないのかを見極めることができます。売却価格が残高を下回る場合、自己資金で補填する必要が出てきますので、事前にしっかりとした資金計画を立てておくことが求められます。
次に、住宅ローンの契約内容を再確認しましょう。中には、売却時に特別な手続きや条件が付帯する契約もあります。特に、金融機関によっては売却について事前に承認を得る必要があるため、早めに確認しておくことが望ましいです。また、売却による収入が得られた場合、ローンの返済がどのように行われるのか、またその処理が完了するまでの流れについても把握しておきましょう。
不動産を売却した際の流れとしては、まず不動産の査定を受け、適正価格を算出します。査定が完了したら、不動産の売却活動を開始します。購入希望者が決まった後には、売買契約を締結し、金融機関への報告や手続きを行います。売却代金が支払われた後、残った住宅ローンを一括で返済する流れになりますので、これらの手順をしっかりと理解しておくことが必要です。
さらに、売却の準備が進められている間も、住宅ローンは継続して返済し続けなければならないということも覚えておきましょう。売却が成立するまでの間は、金利変動等によるリスクや、自分自身の資金繰りも考慮しなければならないため、精神的なプレッシャーを感じることもあります。この点に関しても、事前に準備を整えておくことが重要です。
最後に、万が一、売却後にローン残高が残ってしまう場合の対処法についても検討しておく必要があります。特に、今後の生活に影響を与える大きな問題になりかねませんので、信頼できる不動産の専門家やファイナンシャルプランナーに相談し、最適な解決策を見つけることをお勧めします。住宅ローンが残っている不動産の売却は大変複雑なプロセスですが、しっかりとした計画を持って臨むことで、よりスムーズな取引が可能になります。
専門家に相談してみませんか?
住宅ローンを賢く活用し、理想の不動産を手に入れるためには、まずは専門家のサポートが不可欠です。株式会社不動産クラフトでは、経験豊富なスタッフが住宅ローンに関するさまざまな疑問にお応えし、お客様一人ひとりのライフプランや資金計画に合わせたアドバイスを提供しています。
初回の相談は無料ですので、まずは気軽にお問い合わせいただける機会を持っていただきたいと思います。お客様の状況や希望をしっかりとヒアリングし、必要な情報を丁寧に整理しながら、最適な借入先やローン商品をご提案いたします。賢い住宅ローンの利用方法を知ることで、大きな資産形成を目指すことができるのです。
また、ローンの審査や手続きに関する詳細なサポートも行っています。住宅ローンを利用する際には、金融機関の選び方や借入額の見積もり、必要書類の準備など、初めての方には難しいことも多いもの。その点でも、不動産クラフトがバックアップすることで安心して手続きを進めていただけます。
不動産を購入する際の好条件を引き出すために、地域の市場に詳しいスタッフがその時々の市況や適正価格を踏まえてアドバイスを行います。お客様にとって最良の選択ができるよう、誠心誠意サポートさせていただきますので、ぜひ私たちにお任せください。
Contact お問い合わせ
Related
関連記事
-
 2025.11.17岡山の空き家を有効活用するために、あなたの将来を見据えた戦略をお手伝いします。
-
 2026.04.25岡山での住み替えをスムーズに実現するために、理想の金額設定法を学びましょう!
-
 2026.05.21相続した不動産、専任媒介で安心・スムーズに売却!
-
 2026.05.19相続税対策と媒介契約の最適化で、安心の不動産売却を実現!
-
 2026.05.18相続による不動産をスムーズに高価売却!
-
 2026.05.17資産を守る!岡山の住宅事情から見える、理想の売却タイミング
-
 2026.05.16相続での不動産処理をスムーズに行う
-
 2026.05.15岡山市で成功のマンション売却を実現しよう!
-
 2026.05.14岡山市でのマンション・戸建て売却は、専任スタッフにお任せ!
-
 2026.01.17岡山地域の不動産売却を成功させるために、査定の流れを深く理解し、住み替えをスムーズに実現しましょう!
-
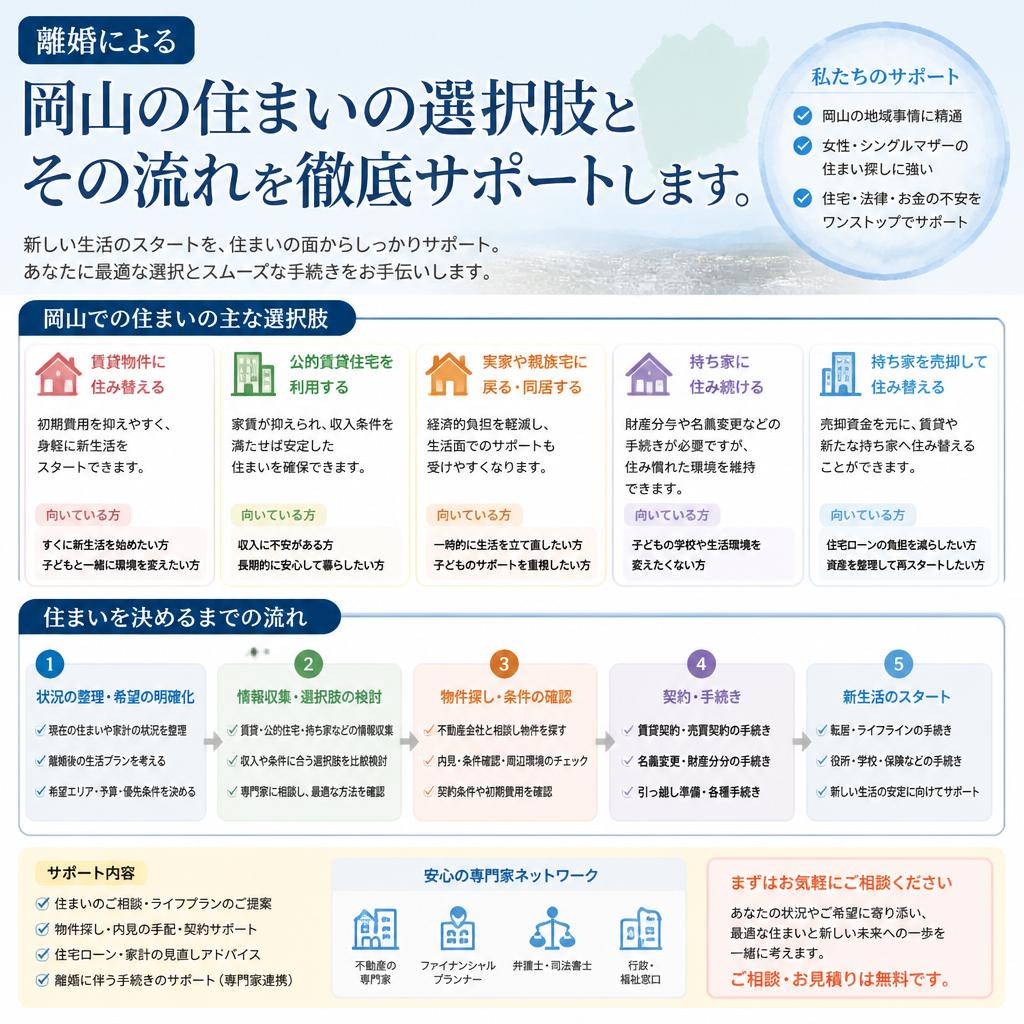 2026.07.13離婚による岡山の住まいの選択肢とその流れを徹底サポートします。
-
 2026.01.12転勤で悩むあなたへ、戸建て売却の手続きを徹底解説!
-
 2025.12.06岡山の不動産悩みを解消するためのヒント集
-
 2025.12.20あなたの大切な不動産、岡山でしっかりとした買取・仲介サービス!
-
 2025.12.22相続した土地の任意売却、スムーズに実践しよう!
-
 2026.01.22岡山で不動産売却を成功させる!信頼のパートナーを見つけよう
-
 2026.01.09事故物件でも安心!あなたの不動産をスピード買取